
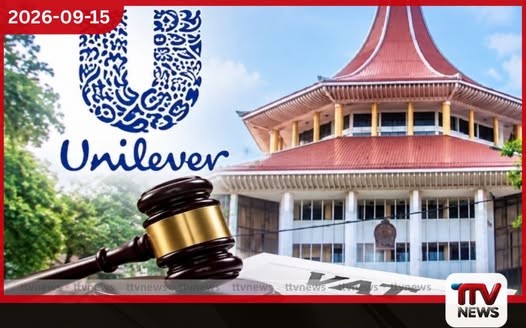
ප්රකට පාරිභෝගික භණ්ඩ නිෂ්පාදන සමාගමක් වන ‘යුනිලිවර් ලංකා’ (Unilever Sri Lanka Limited) සමාගම විසින් බාහිර පාර්ශ්වයන් හරහා නිෂ්පාදනය කරවා ගන්නා ලද ‘Signal’ දත් බුරුසු සහ ‘Vim’ සෝදන බාර් සම්බන්ධයෙන් දිගුකාලීනව පවති භභාභිදුම්බනයක් වූ වැට් බදු (VAT) ආරවුලකදී ශ්රේෂ්ඨාධිකරණය විසින් එම සමාගමේ අභියාචනය ප්රතික්ෂේප කර තිබේ. භෞතිකව නිෂ්පාදන කටයුතු වෙනත් සමාගම් විසින් සිදු කළද, අදාළ ගිවිසුම්ගත කොන්දේසි මත යුනිලිවර් සමාගමද “නිෂ්පාදකයෙකු” ලෙස සැලකිය හැකි බව අධිකරණය තීන්දු කළේය.
ශ්රේෂ්ඨාධිකරණ විනිසුරුවරුන් වන මහින්ද සමයවර්ධන, මේනකා විජේසුන්දර සහ සම්පත් අබයකෝන් යන මහත්වරුන්ගෙන් සමන්විත ත්රිපුද්ගල විනිසුරු මඬුල්ලක් විසින් සැප්තැම්බර් 14 වන දින මෙම තීන්දුව ප්රකාශයට පත් කරන ලදී. ‘Polypak Secco Limited’ මඟින් නිෂ්පාදනය කරන ලද ‘Signal’ දත් බුරුසු සහ ‘R.M. Chemicals Ceylon (Private) Limited’ මඟින් නිෂ්පාදනය කරන ලද ‘Vim’ බාර් යුනිලිවර් සමාගම සමඟ ඇති කරගත් ගිවිසුම් මත ඔවුන්ගේ ප්රමිතිවලට අනුව සකස් කර ඇති බවත්, මෙහිදී සමාගම සාමාන්ය ගැනුම්කරුවෙකුට වඩා ඔබ්බට ගොස් නිෂ්පාදන ප්රමිති, ඇසුරුම්කරණය සහ වෙළඳ අනන්යතාව පිළිබඳ සැලකිය යුතු අයිතිවාසිකම් රඳවාගෙන ඇති බවත් අධිකරණය නිරීක්ෂණය කළේය. වැට් බදු පනතේ විධිවිධාන යටතේ කර්මාන්ත ශාලාවක සෘජු හිමිකම හෝ භෞතික නිෂ්පාදන ක්රියාවලියක යෙදීම අත්යවශ්ය නොවන බව පෙන්වා දුන් ශ්රේෂ්ඨාධිකරණය, අභියාචනාධිකරණය මීට පෙර ලබා දුන් තීන්දුව තහවුරු කරමින් යුනිලිවර් සමාගමේ අභියාචනය දඩ මුදල් සමඟ ඉවත දැමීය.